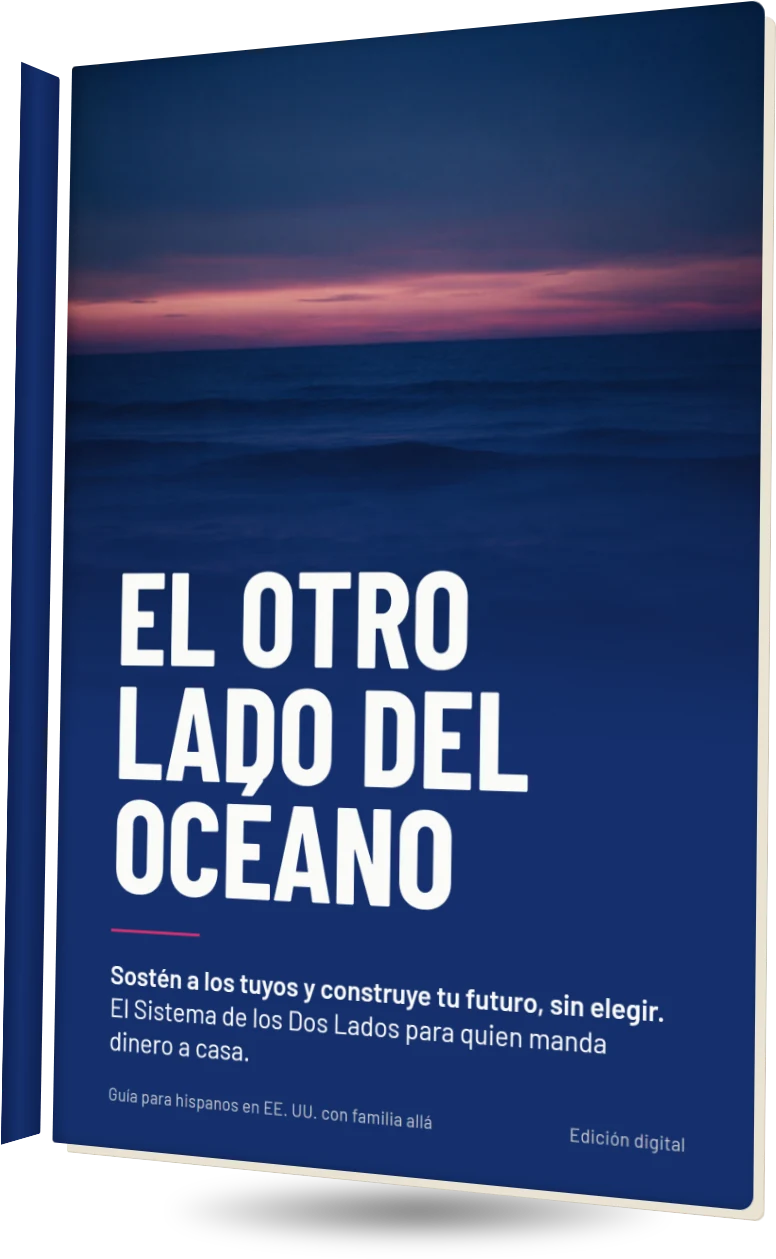
La regla del 50/30/20
Fue hecha para un solo tablero. Cuando el 15 al 25 % de tu ingreso sale del país cada mes, no cierra.
El libro con el Sistema de los Dos Lados para quien manda dinero a casa cada mes: cuánto mandar sin hundirte, el fondo para lo que pase allá y cómo hablar de dinero con tu familia. Con un solo ingreso.
En español, para quien vive aquí con familia allá. El pago lo procesa Gumroad y recibes el libro y los bonos en tu correo al momento.
Si calculaste la respuesta en menos de tres segundos, este libro es para ti.
Hay un cálculo que haces en silencio y que nadie a tu alrededor entiende. Lo haces cuando conviertes pesos a dólares sin querer, cada vez que alguien te dice un precio allá.
Lo haces a las 11 de la noche, cuando el nombre de tu mamá aparece en la pantalla y el estómago se te aprieta.
Es el cálculo de alguien que sostiene dos economías con un solo ingreso, en dos países que no se ven entre sí.
Mandas cada mes. No hay fondo para lo que pase allá.
Y sientes que cuidar a tus padres y construir tu futuro son dos cosas que no caben juntas.
Mientras tanto, la tarjeta es el plan de respaldo. Y una noche de urgencias allá se paga al 24 % de interés.
Es el estado de cuenta del 401(k) que no abres porque ya sabes lo que vas a ver. Y es un peso que no se ve: la culpa cuando mandas y cuando no mandas, el cansancio, y no poder contarlo ni aquí ni allá.
Es que todo lo que conoces de dinero fue diseñado para alguien que no eres tú.
Fue hecha para un solo tablero. Cuando el 15 al 25 % de tu ingreso sale del país cada mes, no cierra.
En español y en inglés, no saben que mandas dinero ni que tus padres están en otro sistema de salud.
Nunca ha visto un cliente con dos economías familiares en dos países.
No es un problema de actitud. Es de estructura.
Y la estructura se arregla con un sistema, no con más sacrificio.
No hay que elegir entre ellos y tú. Hay que estructurar: un lado para la familia de allá, un lado para tu vida de aquí, y reglas para que ninguno se coma al otro.
Un techo sostenible: una cantidad fija que puedes mandar cada mes sin destruir tu estabilidad.
Una cuenta aparte, con nombre propio, para la llamada de noche. Para que no salga de la tarjeta.
Empezar hoy con lo que tienes, porque cada año que esperas es el que más te cuesta.
Suena el teléfono de Rodrigo en Houston: su papá está en urgencias con dolor en el pecho.
En cuatro segundos hace el cálculo: cuánto hay en la cuenta, cuánto espacio tiene cada tarjeta, cuánto tarda la transferencia. Esa noche manda 1,200 dólares. Y no duerme.
Nueve años mandando dinero sin saber si podía sostenerse. Sin fondo. Sin 401(k). Con la tarjeta como plan. Hasta que arma el sistema que ningún libro le enseñó.
El libro lo aclara en su nota del autor: Rodrigo y sus escenas son relatos compuestos de miles de personas con dos economías. El método, las fórmulas y los datos fiscales vienen de fuentes citadas al final del libro.
Ese sistema son 3 pilares (Remesas, Escudo y Jubilación) y 5 decisiones. Cada capítulo termina con una acción que puedes hacer esa misma semana.
No es teoría de finanzas traducida. Está escrito desde la mesa de la cocina de quien manda dinero, con los números que esa persona maneja: el tipo de cambio, la comisión del envío, la tarjeta, el 401(k) que no abre.
En este orden. Cada una con su fórmula, su ejemplo y la acción de esa semana.
Una fórmula exacta que te dice cuánto puedes mandar sin destruir tu estabilidad.
La remesa deja de ser lo que te piden y pasa a ser una cantidad fija y predecible. Sin culpa y sin improvisar.
No es tu fondo de emergencia de aquí. Es una cuenta aparte, con nombre propio, para la llamada de noche con un diagnóstico real.
Para que ese dinero ya esté ahí y no salga de la tarjeta.
Un dólar que pones en el 401(k) a los 35 años vale 7.61 dólares a los 65. A los 45, vale 3.87.
El costo de esperar no es lo que no pusiste: es lo que ese dinero dejó de crecer. Aquí aprendes a empezar con lo que tienes hoy.
El Dossier Médico de tus padres, listo en tu teléfono.
Cuando suene la llamada, en vez de pánico tienes un procedimiento: qué tienen, qué toman, a quién llamar, cuánto cuesta.
No empieza con números. Empieza con una frase que cambia cómo tu familia entiende lo que estás construyendo.
Y sigue con las respuestas a lo que te van a decir.
No son extras decorativos. Cada pieza quita una razón por la que el sistema podría fallarte.
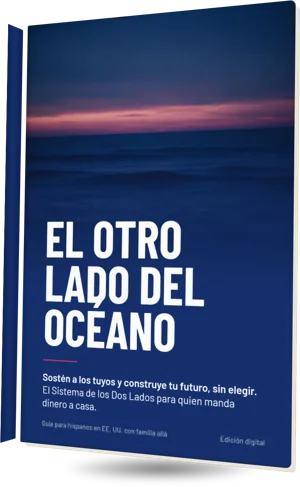
Es el precio de lanzamiento del libro. No hay contador ni cupo: cuando cambie, cambiará aquí. Se cobra una sola vez, sin suscripción.
Lees el libro y abres las calculadoras. Si sientes que no valió lo que pagaste, nos escribes dentro de los 30 días.
Te devolvemos el importe completo. Sin preguntas, sin formularios, sin explicaciones.
Sí. El sistema trabaja con porcentajes, no con cantidades fijas. Da igual si ganas 2,800 o 5,500 dólares al mes.
Y si tu ingreso varía, el libro explica cómo calcular tu base de referencia.
Está escrito para quien nunca abrió un libro de finanzas, y para quien los leyó todos y ninguno hablaba de su caso.
Sin jerga, con las fórmulas explicadas paso a paso.
Ese es el punto de partida del libro. No empieza desde un ideal: empieza desde donde estás hoy, con tus números de hoy.
Sí. Los principios son transnacionales y la estructura funciona sea cual sea el país de tu familia.
Los ejemplos de costos médicos y referencias legales cubren los países latinoamericanos más comunes.
Es un libro en PDF de descarga inmediata, con sus bonos en PDF, DOCX y XLSX. Sin videos ni plataforma que aprender.
Lo abres en el teléfono o en la computadora y empiezas. Cada capítulo termina con una acción para esa semana.
Porque una noche de urgencias allá, sin fondo de reserva, cuesta entre 1,200 y 4,000 dólares en una tarjeta al 24 %.
El libro enseña a que ese dinero ya esté ahí cuando llegue esa noche. Y si no te sirve, tienes 30 días para recuperar los $33.99.
No. Es un libro de dinero: cuánto mandar, cómo guardar, cómo proteger a tus padres y cómo hablar de ello en casa.
No da asesoría legal ni migratoria.
Tienes 30 días para escribirnos y te devolvemos el dinero completo. Sin preguntas ni formularios.
Al 24 % de interés anual. Más la llamada que no te deja dormir.
Una sola vez. Con las 6 herramientas y 30 días para devolverlo.
No es una comparación retórica. Es aritmética.
No te va a hacer rico. Te saca del modo supervivencia y te pone en modo construcción. Que el esfuerzo que ya estás haciendo dure veinte años, en lugar de agotarse en cinco.